La respuesta corta
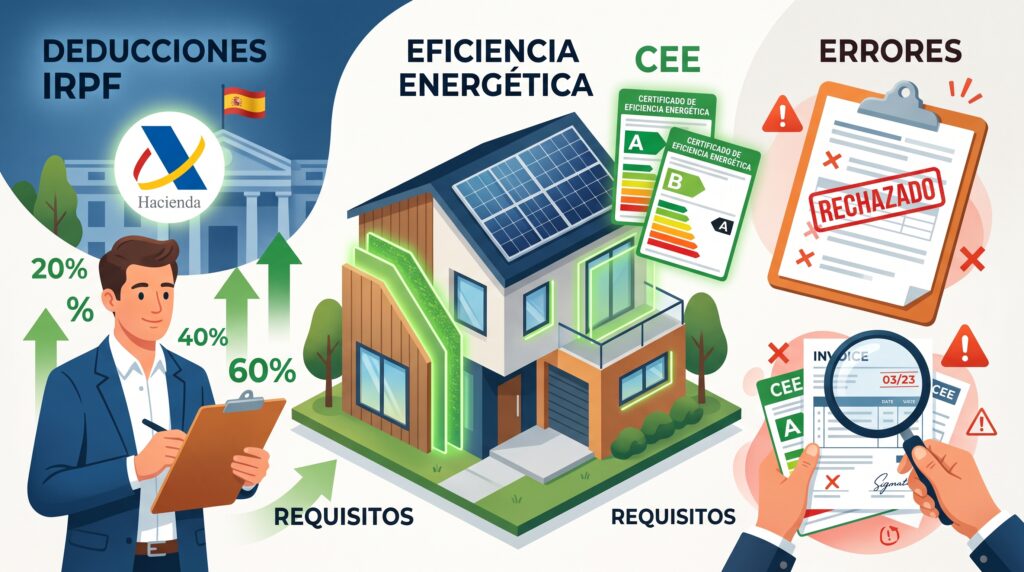
Las deducciones estatales en el IRPF por obras de mejora energética permiten desgravarse un 20 %, 40 % o hasta un 60 % de lo invertido en la vivienda o en el edificio, con un ahorro fiscal directo que oscila entre 1.000 € y 9.000 € por contribuyente. Tras las sucesivas prórrogas normativas vinculadas al Plan de Recuperación, las deducciones para viviendas individuales (20 % y 40 %) están vigentes hasta el 31 de diciembre de 2026, mientras que la deducción para edificios residenciales completos (60 %) se extiende hasta el 31 de diciembre de 2027.
Sin embargo, no basta con tener las facturas pagadas: la Agencia Tributaria rechaza miles de solicitudes por fallos estrictamente cronológicos y documentales en los Certificados de Eficiencia Energética (CEE). La regla de oro innegociable exige un CEE previo emitido como máximo dos años antes del inicio de las obras y un CEE posterior emitido tras terminarlas, ambos registrados obligatoriamente en el registro oficial autonómico. Si las fechas no coinciden con la obra o no puedes acreditar con el mismo método de cálculo la reducción exigida (7 % de demanda o 30 % de energía primaria no renovable), Hacienda exigirá la devolución del dinero más intereses.
Los tres tramos de deducción: 20 %, 40 % y 60 %
El marco fiscal estatal (regulado en la Disposición Adicional 50ª de la Ley del IRPF) establece tres supuestos diferenciados según el alcance técnico de la obra y el ámbito de aplicación:
- Tramo 1 (20 % de deducción – Vigente hasta 31/12/2026): Exige reducir al menos un 7 % la demanda conjunta de calefacción y refrigeración de la vivienda habitual o arrendada. La base máxima anual de deducción es de 5.000 €, lo que supone un ahorro fiscal directo de hasta 1.000 €. Es el tramo típico para sustitución de ventanas o insuflado de cámara en fachada.
- Tramo 2 (40 % de deducción – Vigente hasta 31/12/2026): Exige reducir al menos un 30 % el consumo de energía primaria no renovable en la vivienda, O conseguir una calificación energética final de clase ‘A’ o ‘B’. La base máxima anual es de 7.500 € (deducción máxima de 3.000 €). Es el tramo idóneo para aerotermia, fotovoltaica residencial o aislamiento térmico integral.
- Tramo 3 (60 % de deducción – Vigente hasta 31/12/2027): Aplica a actuaciones de rehabilitación energética en edificios residenciales completos (comunidades de propietarios). Exige reducir al menos un 30 % el consumo de energía primaria no renovable del bloque o alcanzar clase ‘A’ o ‘B’. La base anual máxima por vecino es de 5.000 €, permitiendo trasladar el exceso no deducido a los 4 años siguientes hasta un tope acumulado de 15.000 € (ahorro fiscal de hasta 9.000 €).
Las deducciones son aplicables sobre la vivienda habitual o viviendas en alquiler destinadas a vivienda permanente. Quedan excluidas las segundas residencias de uso propio vacacionales y los locales comerciales.
Comparativa técnica y fiscal de los 3 tramos
Para saber a qué casilla de la Renta acudir y qué porcentaje aplicar, es imprescindible contrastar el indicador técnico oficial del CEE previo frente al posterior:
| Parámetro | Tramo 20 % (Demanda) | Tramo 40 % (Consumo) | Tramo 60 % (Edificio) |
| Indicador técnico exigido | Reducción ≥ 7 % en demanda calefacc. + refrig. | Reducción ≥ 30 % energía primaria no ren. o clase A/B | Reducción ≥ 30 % energía primaria no ren. o clase A/B |
| Vigencia legal límite | Hasta 31 de diciembre de 2026 | Hasta 31 de diciembre de 2026 | Hasta 31 de diciembre de 2027 |
| Base máxima anual | 5.000 € / año | 7.500 € / año | 5.000 € / año (15.000 € acum.) |
| Deducción fiscal máxima | 1.000 € | 3.000 € | Hasta 9.000 € (en 4 años) |
| Actuaciones representativas | Cambio ventanas térmicas, insuflado en cámara | Aerotermia aire-agua, solar FV, SATE unifamiliar | SATE comunitario, cubierta comunitaria, central aerotermia |
| Periodo de imputación | Año de expedición CEE final | Año de expedición CEE final | Año de expedición CEE final (reparto exceso) |
Importante: los tramos del 20 % y del 40 % son incompatibles entre sí para una misma actuación. Si una instalación de aerotermia reduce tanto la demanda como el consumo no renovable más del 30 %, debes aplicar directamente el tramo del 40 % por ser más ventajoso para tu bolsillo.
El factor determinante: la regla de los dos CEE y la tributación de ayudas
El 90 % de los litigios y requerimientos con Hacienda se deben a la cronología de los Certificados de Eficiencia Energética:
- El CEE Previo debe ser anterior al inicio de la obra: Debe haber sido emitido en los 24 meses previos a la fecha de la primera factura o inicio de los trabajos. Un CEE previo fechado después de comprar los materiales invalida la deducción.
- El CEE Posterior marca el año de la deducción: La deducción no se aplica en el año en que pagas la obra, sino estrictamente en el ejercicio fiscal en el que se expide el CEE posterior. Si pagas la obra a final de año pero el técnico emite el CEE final registrado en enero, la deducción se traslada a la Renta del ejercicio siguiente.
- Obligación de registro autonómico: No sirve el informe del técnico en borrador. El documento debe contar con el resguardo de registro telemático oficial y código de verificación de la Dirección General de Industria/Energía de tu comunidad autónoma.
¿Cómo interactúan las ayudas públicas Next Generation con el IRPF? Hay dos reglas capitales:
- 1. La subvención no tributa: Las ayudas a la rehabilitación energética procedentes de fondos europeos Next Generation EU (RD 853/2021) están legalmente exentas de tributar en el IRPF como ganancia patrimonial (DA 5ª de la Ley del IRPF).
- 2. La subvención minora la base de deducción: No puedes desgravarte un gasto que te ha pagado la administración. Si una actuación cuesta 10.000 € y recibes 3.000 € de subvención, la base computable para el IRPF es de 7.000 €.
| Concepto económico / fiscal | Ventanas (Tramo 20 %) | Aerotermia (Tramo 40 %) | SATE Bloque (Tramo 60 %) |
| Inversión total con IVA (10 %) | 4.800 € | 11.200 € | 7.200 € (cuota vecino) |
| Subvención Next Gen obtenida | 1.920 € (40 % Prog. 4) | 3.000 € (Tope Prog. 4) | 3.600 € (50 % Prog. 3) |
| Gasto neto asumido | 2.880 € | 8.200 € | 3.600 € |
| Base computable para IRPF | 2.880 € | 7.500 € (tope legal) | 3.600 € |
| Deducción real en cuota IRPF | 576 € | 3.000 € | 2.160 € |
| Desembolso final real del bolsillo | 2.304 € (48 % del total) | 5.200 € (46 % del total) | 1.440 € (20 % del total) |
Al combinar las ayudas directas con las deducciones de IRPF, el propietario llega a ahorrarse entre el 52 % y el 80 % del coste real de la reforma, reduciendo los periodos de amortización de cualquier intervención a menos de 5-6 años.
Tres errores críticos que provocan requerimientos de Hacienda
1. Pagar en efectivo (metálico) cualquier partida de la obra. La ley prohíbe taxativamente el dinero en efectivo. Todo pago debe realizarse mediante transferencia bancaria, tarjeta de crédito o débito, cheque nominativo o ingreso directo en cuenta a nombre del contratista. Un pago de 200 € en metálico por un remate anula la deducción sobre esa partida completa.
2. Utilizar programas de certificación energética diferentes o versiones no comparables. El CEE previo y el posterior deben elaborarse con programas oficiales reconocidos (típicamente CE3X o HULC) manteniendo idénticos los parámetros de la vivienda que no hayan sufrido modificación (superficie útil, compacidad, orientación, puentes térmicos no intervenidos). Si el técnico varía arbitrariamente los datos base entre el antes y el después, la reducción porcentual carece de validez legal ante una inspección.
3. Deducir en el año del pago cuando el CEE posterior se emite en el ejercicio siguiente. Si abonaste la última factura en noviembre pero el técnico no te entregó el CEE final registrado hasta febrero del año siguiente, la deducción pertenece estrictamente a la Renta de ese año siguiente. Pretender adelantarla genera de inmediato una liquidación provisional con intereses de demora.
Cuándo SÍ / Cuándo NO puedes aplicar la deducción
Puedes aplicar la deducción si:
- Las obras se realizan en tu vivienda habitual o en una vivienda de tu propiedad destinada al alquiler permanente como vivienda habitual.
- Cuentas con factura detallada y justificante bancario con identificación fiscal del emisor (CIF/NIF), desglose de IVA y descripción clara de los trabajos.
- Dispones del CEE previo expedido antes del inicio de obra y del CEE posterior registrado formalmente en tu Comunidad Autónoma dentro del plazo de vigencia (hasta 31/12/2026 en viviendas o 31/12/2027 en edificios).
- El técnico acredita en el CEE posterior la reducción técnica exigida: ≥ 7 % de demanda (Tramo 20 %) o ≥ 30 % de consumo primario no renovable / clase A o B (Tramos 40 % y 60 %).
- En el tramo del 60 %, la comunidad de propietarios dispone del certificado de acuerdo en junta y del desglose individualizado de coeficientes de participación de cada vecino.
No puedes aplicar la deducción si:
- La obra se realiza en segundas residencias de recreo, casas de campo para fines de semana o viviendas turísticas de alquiler vacacional.
- No dispones de un CEE previo fechado antes de las obras: Hacienda no admite certificados energéticos retrospectivos emitidos tras iniciar los trabajos.
- Has pagado facturas en metálico, aunque el instalador te haya firmado un recibí manual.
- La mejora energética no alcanza el porcentaje mínimo legal (por ejemplo, un cambio menor que solo reduzca el consumo un 18 %, sin llegar al 30 % exigido).
- Las obras afectan a zonas de la vivienda afectas a una actividad económica (despachos profesionales abiertos al público, consultas o talleres).
Conclusiones técnicas
- Contrata al técnico certificador antes de comprar nada. El CEE previo no es un trámite secundario: es el acta notarial técnica que habilita legalmente el acceso a la deducción fiscal.
- Exige la simulación previa del salto de eficiencia. Pide a tu ingeniero o arquitecto que introduzca en CE3X las medidas de mejora previstas antes de ejecutar. Debes tener la certeza matemática de que superas el 7 % o el 30 % antes de gastar un euro.
- Conserva la trazabilidad bancaria íntegra. Guarda presupuestos firmados, facturas oficiales con IVA, extractos bancarios de cargo, CEE previo registrado, CEE posterior registrado y resoluciones de ayudas públicas.
- Aprovecha los plazos de vigencia prorrogados. Dispones de plazo hasta el 31 de diciembre de 2026 para viviendas individuales y hasta el 31 de diciembre de 2027 para edificios residenciales.
- Descuenta siempre las subvenciones antes de declarar. La base de la deducción es tu aportación económica neta real. Omitir el descuento de una ayuda pública cobrada es la causa más común de sanciones tributarias.
Laura Benítez Morales